Wall Street se alejó de sus récords por la suba de las tasas largas y el riesgo país subió a 586; el Merval cayó 2,5%
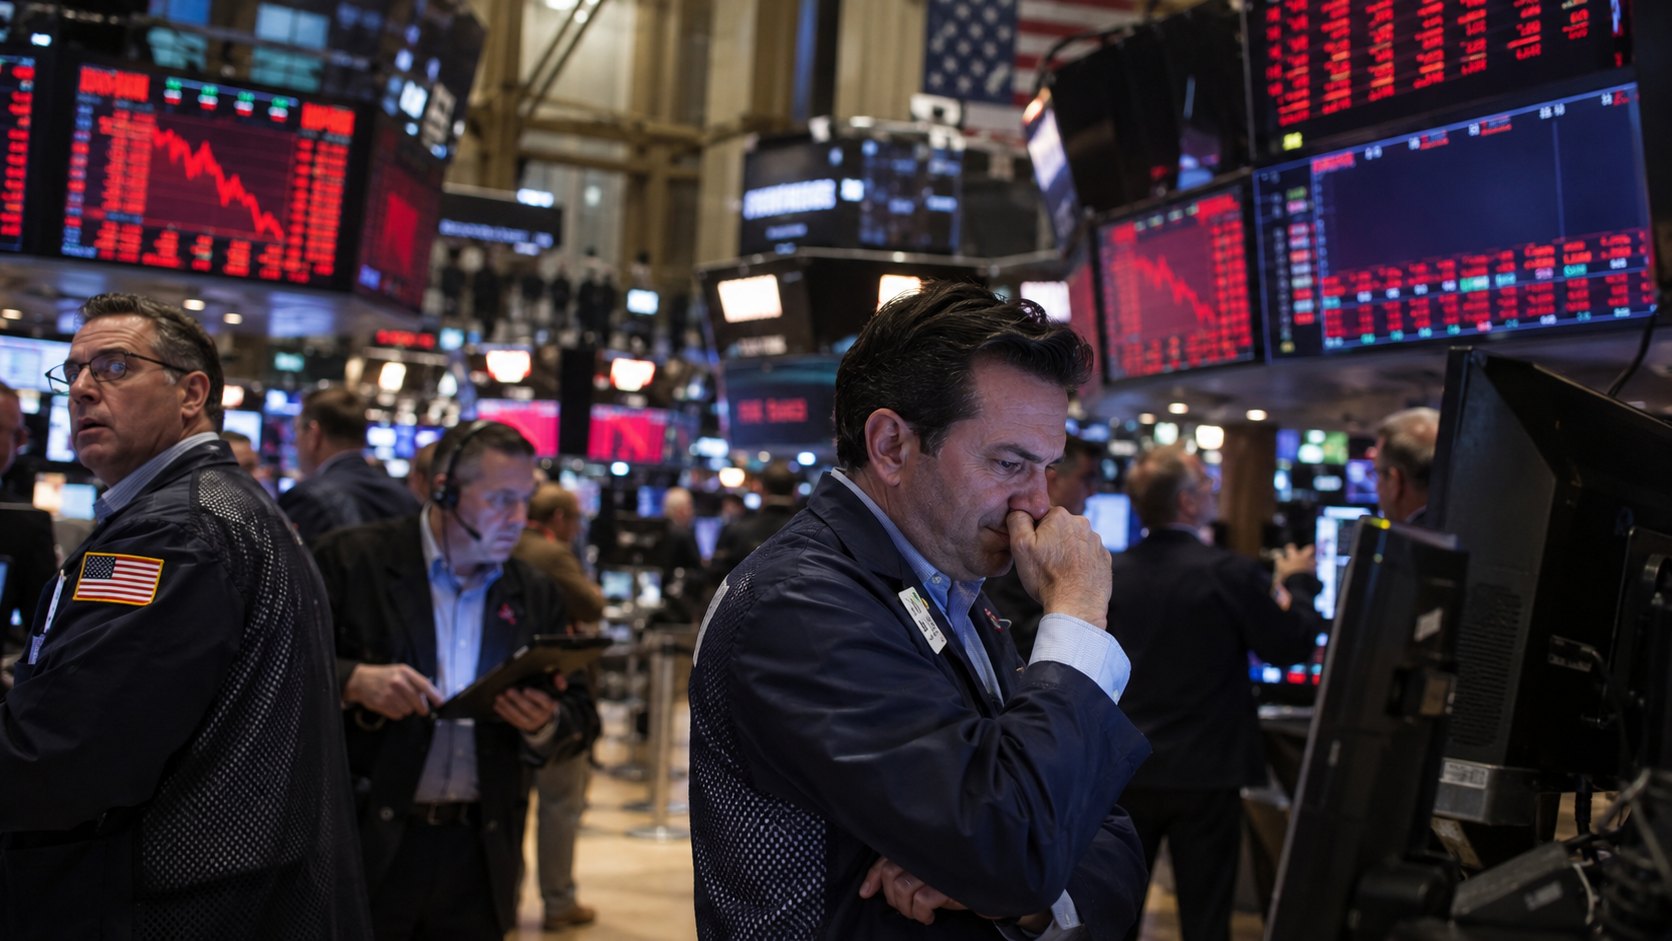
El rendimiento del Tesoro a 10 años tocó 5,36%, el máximo desde 2002, y las minutas de la Fed anticiparon otra suba; en Buenos Aires los bancos encabezaron las bajas, con caídas de hasta 4,8%, y el riesgo país subió 13 puntos, a 586.
Wall Street cortó este miércoles 7 de octubre la racha de récords: el S&P 500 bajó 0,22%, a 7.801,74 puntos; el Nasdaq Composite cedió 0,22%, a 27.538,69, y el Dow Jones perdió 0,66% (341 puntos), a 51.179,87, según los cierres de Yahoo Finance. El Russell 2000, de empresas de menor capitalización, cayó 1,32%. En Buenos Aires la rueda fue más dura: el riesgo país cerró en 586 puntos, según Ámbito, 13 más que los 573 del martes (a las 17:17 había llegado a 590), y cortó dos ruedas seguidas de baja. El S&P Merval cayó 2,51%, a 2.824.123 puntos, arrastrado por los bancos.
Wall Street
La presión vino del mercado de bonos. El rendimiento del Tesoro a 10 años llegó a 5,36% durante la mañana, el nivel más alto desde abril de 2002, y terminó en 5,28%, apenas por encima del 5,27% del martes; el de 30 años también tocó su máximo desde 2002 y cerró en 5,66%, según Yahoo Finance. A las 15 de la Argentina se conocieron las minutas de la reunión de septiembre de la Reserva Federal: la mayoría de los funcionarios ve probable otra suba de tasas antes de fin de año, aunque sin fecha. Antes del cierre, el mercado asignaba alrededor de 17% de probabilidad a una suba en la reunión del 27 y 28 de octubre, según Yahoo Finance.
Entre las acciones, Webull se desplomó 19,1%, a US$ 5,89, tras versiones de prensa sobre un informe de legisladores estadounidenses que le atribuye vínculos con el gobierno chino, algo que la compañía rechazó. Skydance —la empresa que nació de la compra de Warner Bros. Discovery por Paramount— perdió 6,8% en su segunda rueda, a US$ 8,88, y SpaceX bajó 2,5%, a US$ 167,60, tras versiones de que busca deuda por US$ 40.000 millones para comprar chips de Nvidia. Nvidia retrocedió 0,7%, a US$ 237,47, desde su máximo histórico. El bitcoin cayó 2,4%, a unos US$ 83.500, con liquidaciones por unos US$ 696 millones en 24 horas, según Yahoo Finance; Strategy perdió 6,8%; Coinbase, 3,9%, y Robinhood, 2,2%.
La plaza local
En BYMA, los bancos encabezaron las bajas, según los precios de Yahoo Finance: BBVA Argentina perdió 4,8%; Banco Macro, 4,1%; Supervielle, 3,6%, y Grupo Financiero Galicia, 3,1%. YPF cayó 3,0%; Cresud, 3,7%, y Transener, 3,3%. Del lado de las subas quedaron Mirgor (+4,5%) y Metrogas (+3,2%).
Los bonos en dólares terminaron con bajas moderadas en los tramos largos. Según las cotizaciones de Data912 al cierre, el Bonar 2029 (AL29D) cayó 1,19%; el Global 2035 (GD35D), 1,06%; el GD41D, 0,64%, y el AL35D, 0,60%, mientras que el AL30D subió 0,09% y el GD30D quedó prácticamente sin cambios (−0,07%). Los analistas consultados por Infobae atribuyeron el retroceso a la suba de las tasas en Estados Unidos y a la tensión en Oriente Medio, después de dos ruedas de fuertes subas impulsadas por el resultado de la primera vuelta en Brasil.
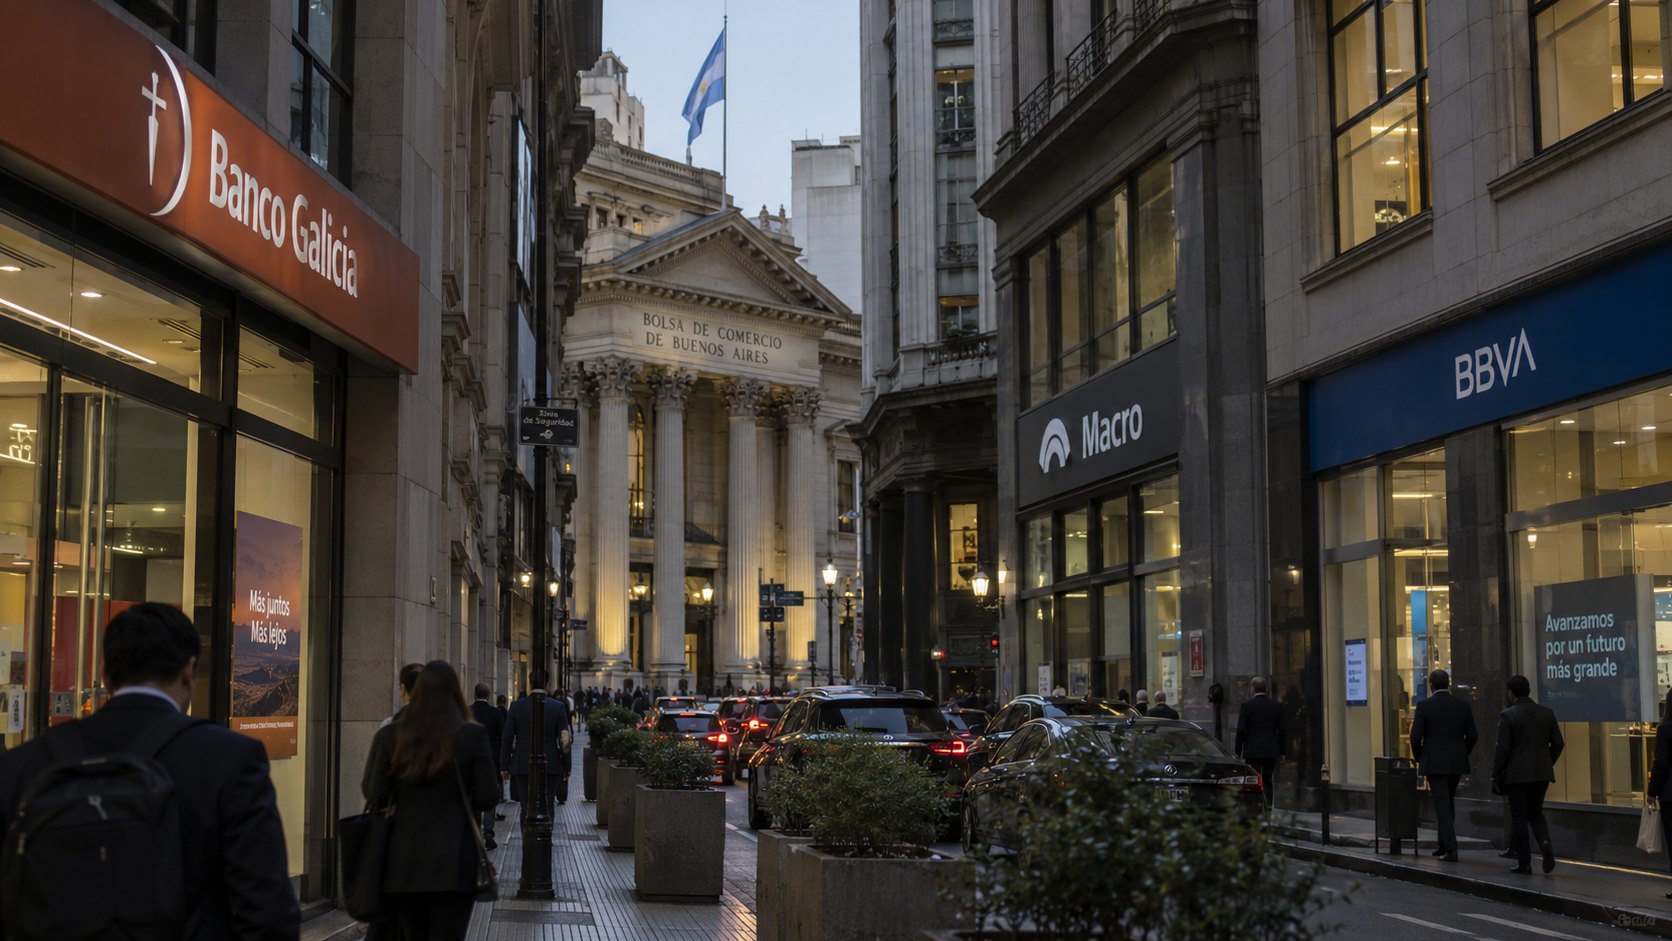
En Nueva York, los ADR de los bancos cayeron con la misma intensidad, según Yahoo Finance: BBVA Argentina perdió 4,6%; Supervielle, 4,0%; Banco Macro, 3,8%, y Grupo Financiero Galicia, 3,0%, a US$ 37,05. YPF bajó 3,3%, a US$ 49,47; TGS, 2,7%, y Pampa Energía, 1,8%. Mercado Libre fue la excepción, con una suba de 0,8%, a US$ 1.872,78.
Dólar
El dólar mayorista bajó $3, a $1.517 (−0,2%), según Ámbito, y en el Banco Nación el minorista se mantuvo en $1.540. El MEP cedió 0,14%, a $1.539,01, y el contado con liquidación subió 0,35%, a $1.619,32, con una brecha de 6,7% respecto del mayorista; el blue subió $15, a $1.555. El resultado de las compras del Banco Central en la jornada no se había difundido al cierre de esta nota.
Brasil y materias primas
El Ibovespa bajó 0,72%, a 204.348 puntos, y el real se debilitó: el dólar subió 0,6%, a R$ 5,01, según Yahoo Finance. El Brent terminó en torno a US$ 101 por barril (+0,4%), después de acercarse a US$ 102 por la mañana en medio de los ataques hutíes en Oriente Medio, mientras que el WTI bajó 0,5%, a unos US$ 89. El oro cayó 1,4%, a US$ 4.127 la onza en el mercado de futuros.
Qué sigue
Entre esta noche y la madrugada (jueves 8 en Corea) se esperan los resultados preliminares del tercer trimestre de Samsung Electronics, una referencia para la demanda de memorias para inteligencia artificial. En la plaza local, la atención pasa a la definición de la privatización de AySA, que según Infobae se conocería el jueves 8, y al IPC de septiembre que el INDEC publicará el martes 13, para el que las consultoras del REM esperan 1,9%. La Reserva Federal vuelve a reunirse el 27 y 28 de octubre.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.