Con Ucrania frenada por el «apagón logístico» del mar Negro, Brasil y la Argentina toman la posta del maíz: el país ya declaró 39,8 millones de toneladas y la demanda complica la logística del trigo
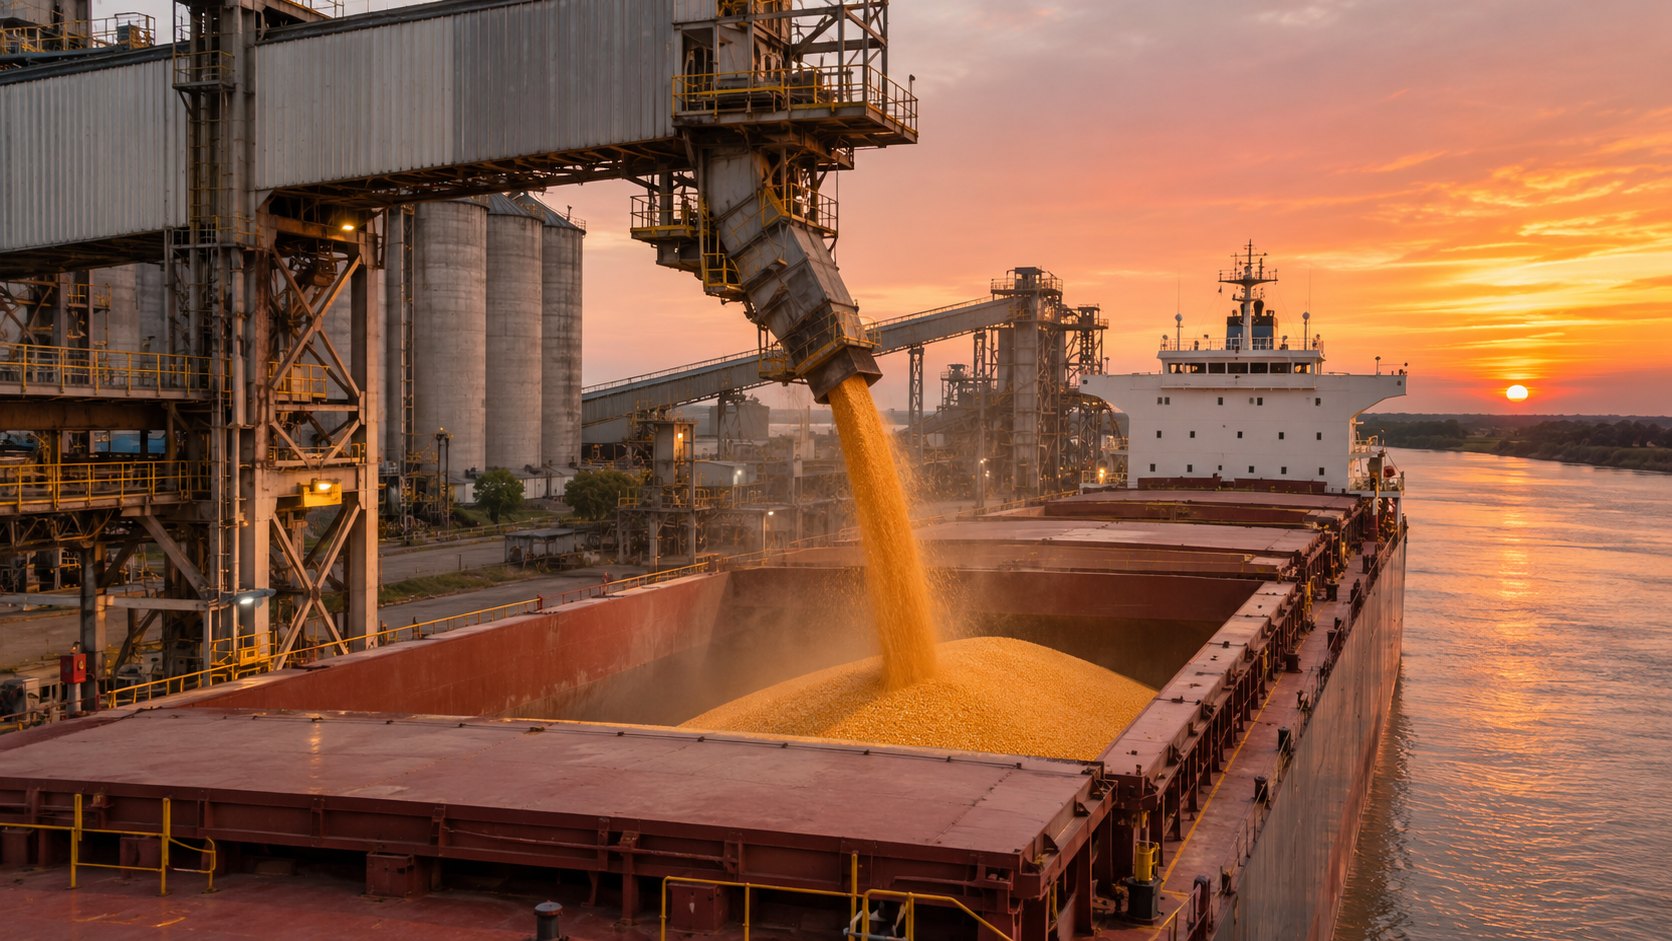
Las declaraciones argentinas para noviembre van por 3,31 millones de toneladas, y Brasil embarcaría 6,01 millones. El maíz de EE.UU. tiene vendido 30% de su saldo exportable, contra 43% hace un año, según Bichos de Campo.
Con Ucrania frenada por lo que Bichos de Campo llama el «apagón logístico» del mar Negro, el Mercosur quedó al frente de la provisión mundial de maíz. En la Argentina, las Declaraciones Juradas de Ventas Externas (DJVE) para noviembre ya suman 3,31 millones de toneladas, y las del ciclo comercial 2025/26, 39,8 millones. Brasil embarcaría 6,01 millones en el mes, apenas más que en noviembre de 2025.
La meta argentina. La Secretaría de Agricultura prevé 45 millones de toneladas para el ciclo, que termina en febrero. Faltan 5,2 millones, y el medio considera probable que se cumpla. En Brasil, el año viene distinto: el bioetanol de maíz empuja la demanda interna y las exportaciones de 2026 serán «sustancialmente menores» a las de 2025.
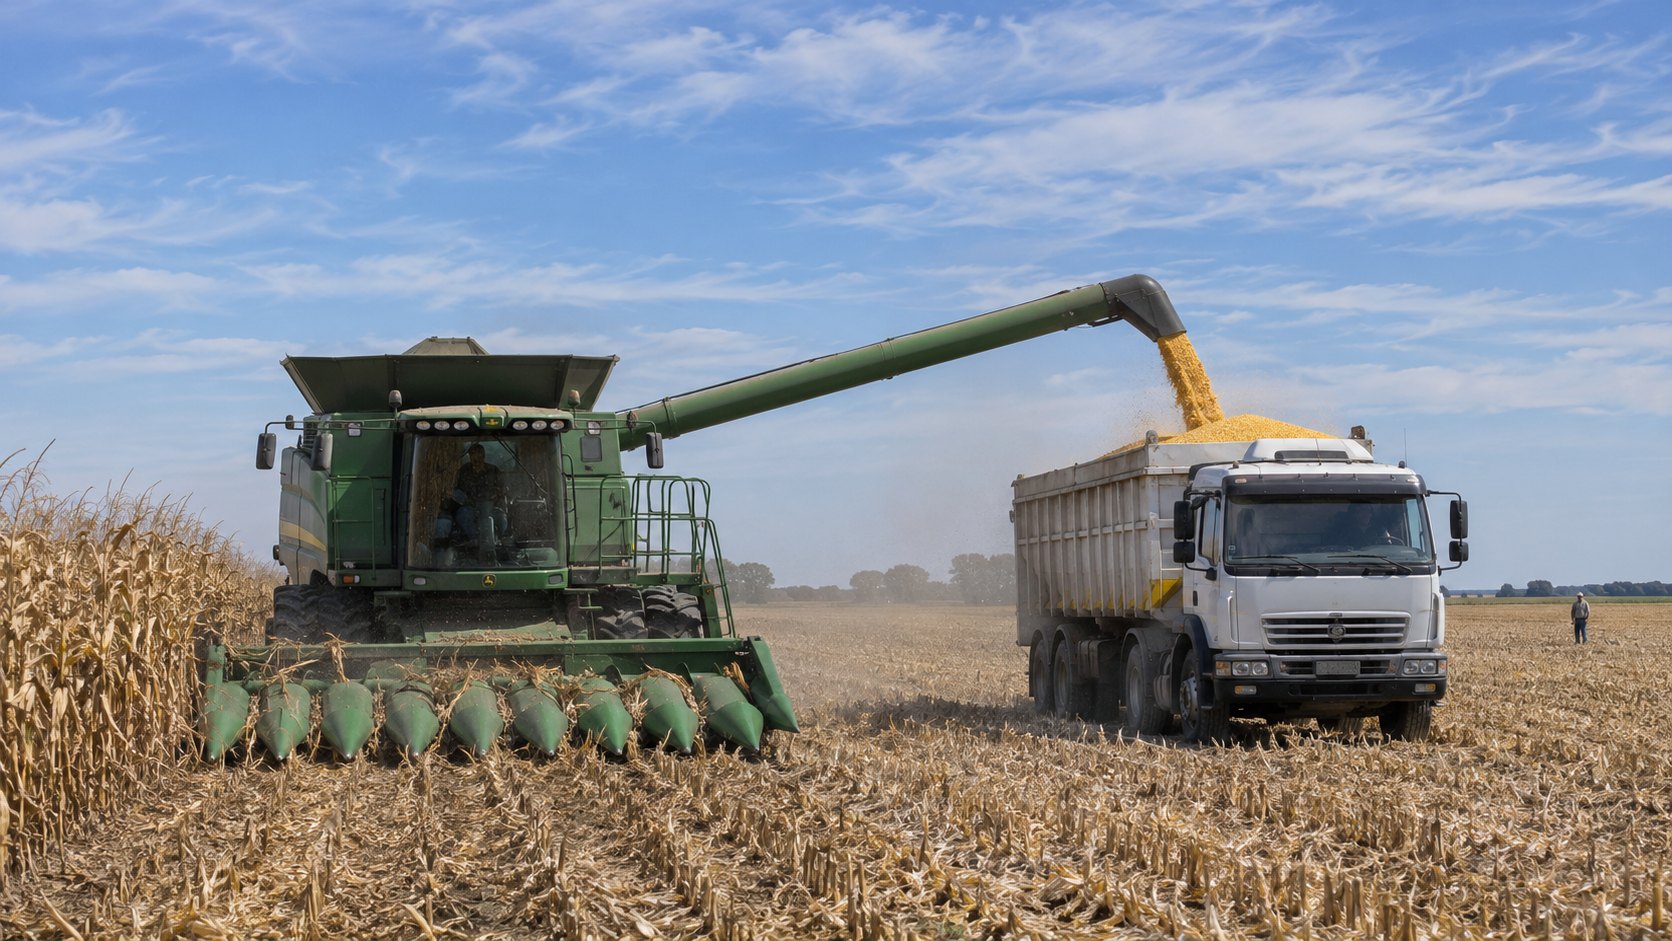
Qué pasa con el precio. Según la Bolsa de Comercio de Rosario, citada por el medio, el FAS teórico del maíz en Rosario era de US$ 172,4 por tonelada el 4 de noviembre, mientras que el precio promedio negociado, según A3 Mercados, cerró en US$ 181. El precio negociado quedó US$ 8,6 por encima de la referencia teórica. Los FOB sudamericanos se mantienen firmes, y los de Estados Unidos bajan por la presión de su cosecha.
El costo para EE.UU. Al 29 de octubre, los compromisos del maíz estadounidense 2026/27 representaban 30% de la oferta exportable proyectada, contra 43% en la misma fecha del año pasado y 41% de promedio en cinco años, según el USDA.
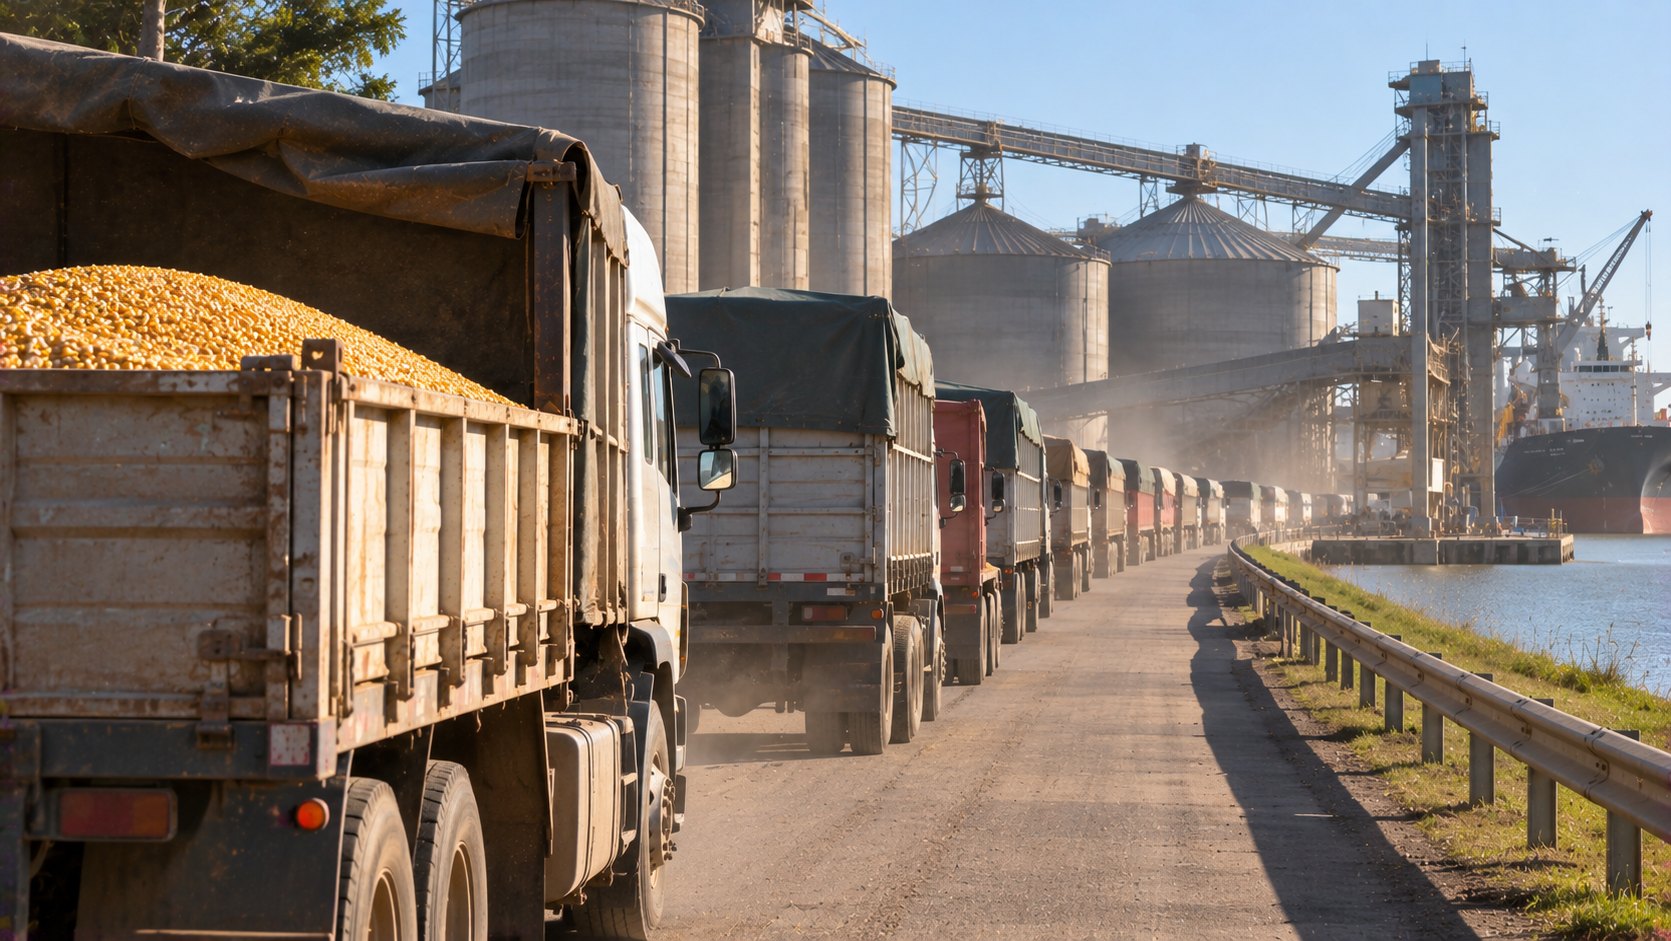
El problema: el trigo. La presión sobre el maíz es buena noticia para el productor, pero el medio advierte que se vuelve un problema logístico para el trigo, en plena cosecha. Es el mismo trigo cuyos rindes en la zona núcleo siguen abiertos por lluvias y granizo, y que llega con los cereales en baja en el índice de la FAO.
Qué mirar. Devengado ya contó la suba del flete y el golpe a los productores ucranianos. Lo que falta saber es cuánto dura esa restricción y si las DJVE de diciembre alcanzan para llegar a la meta.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.