Rheinmetall recortó por segunda vez en el año sus previsiones para 2026 y la acción llegó a caer 16%: se demoran el pedido de los Boxer y las municiones
Espera ventas por unos € 13.200 millones, por debajo de las 22 estimaciones relevadas en octubre, y ya no cuenta este año con un anticipo de más de € 3.000 millones. El tercer trimestre, en cambio, mostró más ganancia y mejor margen.
Rheinmetall, el mayor fabricante alemán de armamento y uno de los símbolos del rearme europeo, volvió a bajar sus previsiones para 2026. Ahora espera ventas de unos € 13.200 millones, contra un rango previo de € 13.700 a € 14.200 millones, y un margen operativo cercano a 18,5% en lugar de 19%. Es el segundo recorte del año y la acción llegó a caer 16,3% este jueves, según Investing.com.
En Xetra arrancó con una baja de más de 15%, hasta € 840, el nivel más bajo desde principios de 2025, de acuerdo con wallstreet-online. Hace alrededor de un año el papel tocó un récord de € 2.008.
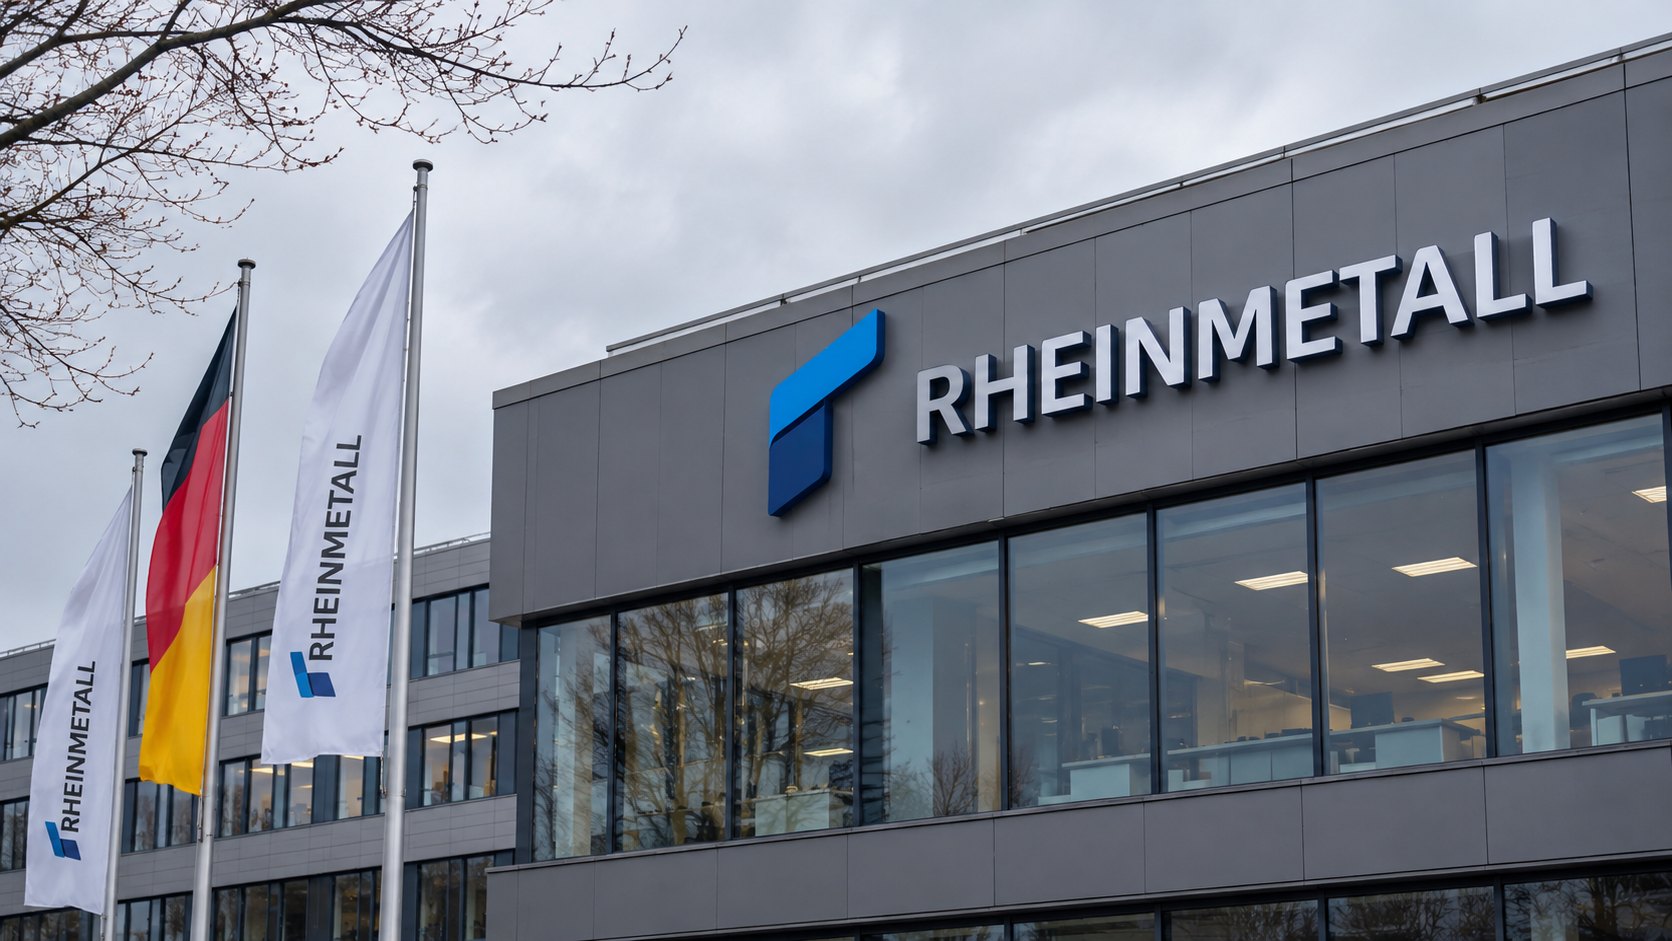
La causa principal es Arminius, la modernización de la flota de blindados Boxer del ejército alemán. La empresa ya no espera que el pedido llegue este año y no dio un calendario nuevo. En agosto, su CEO, Armin Papperger, había calculado en unos € 12.400 millones la parte de Rheinmetall en un primer encargo y en más de € 3.000 millones el anticipo. También se demoran las órdenes de munición de artillería, cuyas ventas pasan a 2027, según dpa-AFX.
El dato de ventas quedó debajo de la menor de las 22 estimaciones que Vara Research había relevado a mediados de octubre. Por el anticipo que no llega, la meta de conversión de caja cae de más de 40% a apenas por encima de 0%. La empresa sigue esperando un flujo de caja operativo positivo en el año, aunque a nueve meses acumula −€ 1.700 millones y su deuda financiera neta llegó a € 2.900 millones.
El trimestre en sí fue mejor de lo que sugiere la acción. Las ventas subieron de € 2.310 a € 3.150 millones, aunque el consenso esperaba € 3.250 millones. La ganancia operativa creció 62%, a € 553 millones, y el margen pasó de 14,8% a 17,5%, por encima de lo previsto. Los pedidos fueron € 2.893 millones.
Los analistas no coinciden en el diagnóstico. David Perry, de JPMorgan, habla de la quinta advertencia sobre ventas o ganancias en once meses y duda de los objetivos a largo plazo de algunos productos y de las empresas conjuntas. Colin Moody, de RBC, mantiene su recomendación de compra: dice que el recorte pesa sobre el ánimo, pero que el descuento frente al sector, de más de 50%, ya podría reflejarlo.
Qué sigue: cuándo adjudica Alemania el pedido de los Boxer, y si el retraso se convierte sólo en una postergación a 2027 o en un cambio de fondo en las metas de mediano plazo.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.