Las minutas de la Fed muestran que casi todos sus funcionarios ven probable otra suba de tasas, y un par abrió la puerta a subir más de 0,25 punto en diciembre
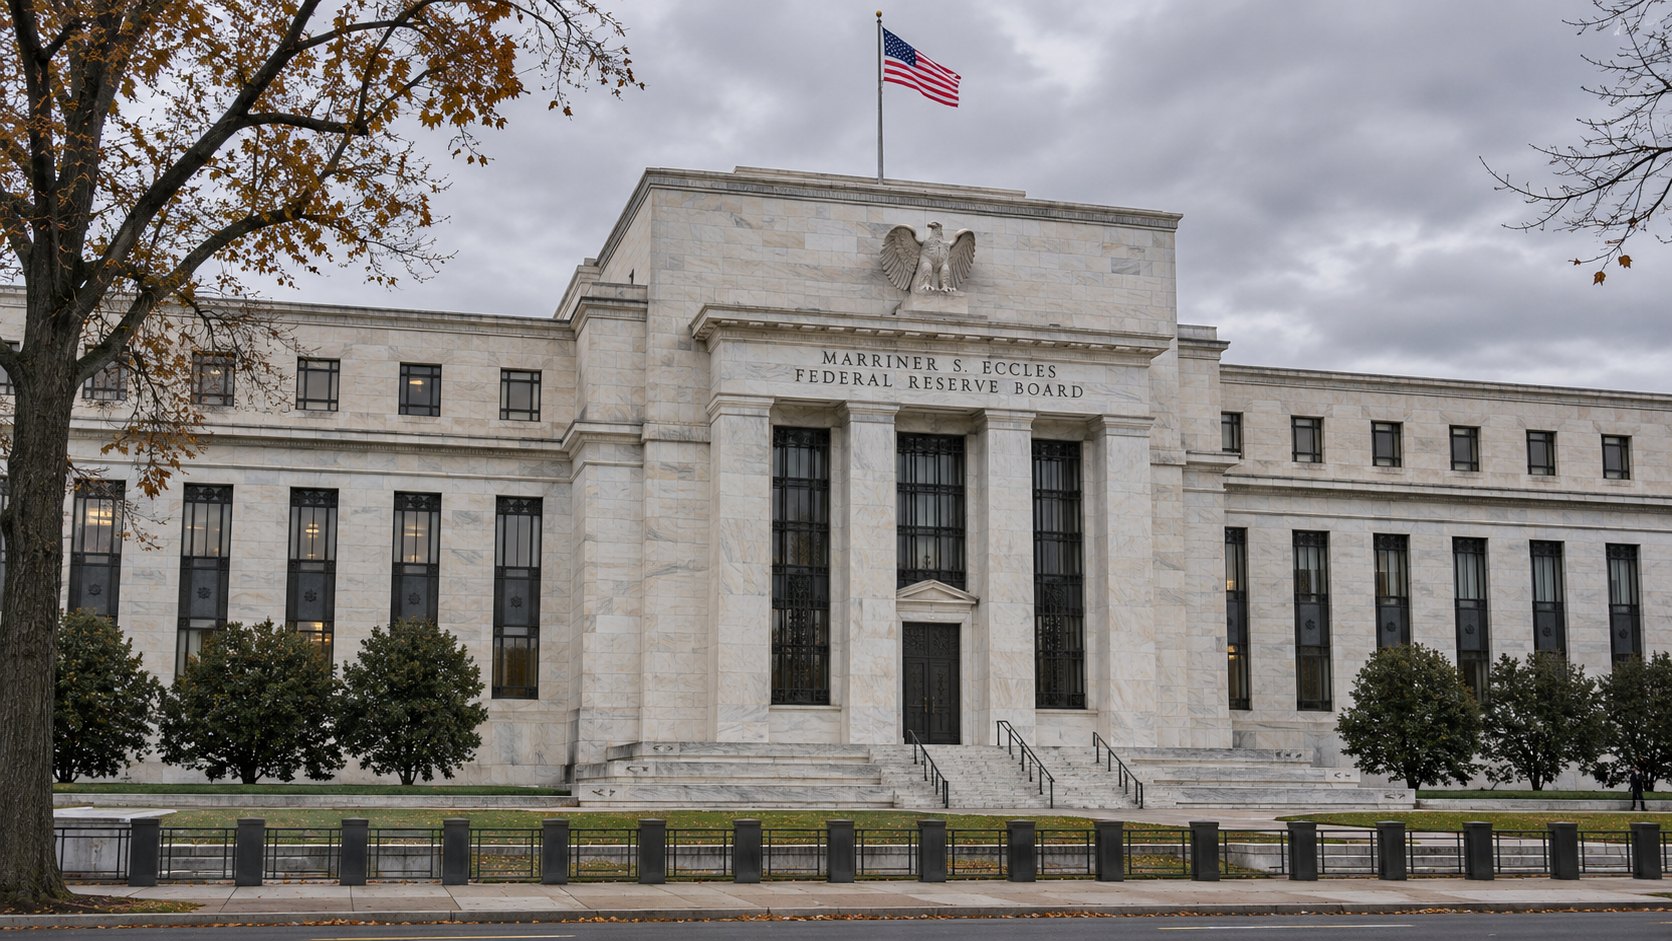
La Reserva Federal publicó las actas de su reunión del 27 y 28 de octubre, cuando mantuvo la tasa en 3,75%-4% con dos votos a favor de subirla. Unos pocos funcionarios que apoyaron la pausa la calificaron de decisión «ajustada». La próxima reunión es el 8 y 9 de diciembre.
La Reserva Federal de Estados Unidos publicó este miércoles 18, a las 16 (hora argentina), las minutas de su reunión del 27 y 28 de octubre, y el mensaje es que la pausa de ese día no cerró el ciclo de subas: según el documento, casi todos los participantes consideraron que, con sus escenarios base de inflación y empleo, probablemente sea apropiado volver a subir la tasa de referencia, en línea con las proyecciones de septiembre, para que la inflación vuelva a tiempo al objetivo de 2%.
Además, un par de participantes señaló que una suba de más de 25 puntos básicos podría merecer consideración en la próxima reunión si los datos de inflación resultan desfavorables, y unos pocos advirtieron que la inflación podría ser más persistente de lo previsto, en cuyo caso haría falta una política más restrictiva.
En octubre, el Comité Federal de Mercado Abierto (FOMC) mantuvo la tasa de fondos federales en 3,75%-4% con 10 votos a favor y 2 en contra: Lisa Cook, gobernadora de la Fed, y Beth Hammack, presidenta de la Fed de Cleveland, preferían subirla 0,25 punto en ese mismo encuentro.
Por qué no subieron en octubre
La mayoría apoyó mantener la tasa para juntar más información: según las minutas, querían evaluar la durabilidad de la demanda de inversión vinculada a la inteligencia artificial, la evolución de las condiciones financieras, cómo se transmite a la economía la suba de septiembre y los acontecimientos geopolíticos. Algunos observaron que lo que descontaba el mercado —nuevas subas en diciembre y el año próximo— coincidía en líneas generales con su propia visión, y vieron en esa coincidencia un riesgo menor de esperar.
Unos pocos, aun apoyando la pausa, dijeron que fue una decisión «ajustada», y muchos insistieron en dejar claro que no implicaba un menor compromiso con bajar la inflación. Del otro lado, algunos participantes querían subir ya: sostuvieron que la inflación seguía demasiado alta, con pocas señales de ceder, que la política no era lo bastante restrictiva y, en algunos casos, que demorar podía dejar que la inflación se arraigue o forzar más adelante un ajuste mayor y más disruptivo.
Los datos sobre la mesa
Según el análisis del personal técnico incluido en las actas, la inflación medida por el índice de gastos de consumo personal (PCE) subió a 3,6% interanual en septiembre, empujada por un aumento rápido de los precios de la energía, y la subyacente se estimaba en 3,1%. El personal lo atribuyó en gran parte a los aranceles aplicados antes, a la energía más cara y a la presión sobre los precios de bienes asociada a la construcción de infraestructura de IA. El desempleo subió a 4,2% en septiembre.
La Fed había subido la tasa en septiembre por primera vez en tres años. En la misma reunión de octubre, la Junta de Gobernadores mantuvo en 3,90% la tasa que paga sobre las reservas bancarias y en 4% la de redescuento.
Qué sigue y por qué importa
La próxima reunión del FOMC será el martes 8 y el miércoles 9 de diciembre. Las minutas refuerzan la señal que dio el martes en Buenos Aires el presidente de la Fed de St. Louis, Alberto Musalem, quien habló en las Jornadas del BCRA de «varias subas de tasas» antes de la primavera boreal de 2027. Para la Argentina, tasas más altas en EE.UU. suelen encarecer el financiamiento de los emergentes y competir por el capital que va a sus bonos, como ocurrió tras la suba de septiembre.
- 1
- 2
- 3