Wall Street rotó fuera de la IA: el Dow subió 1,1% pese al salto de los precios mayoristas, el Merval ganó 0,8% y el riesgo país subió a 623 puntos
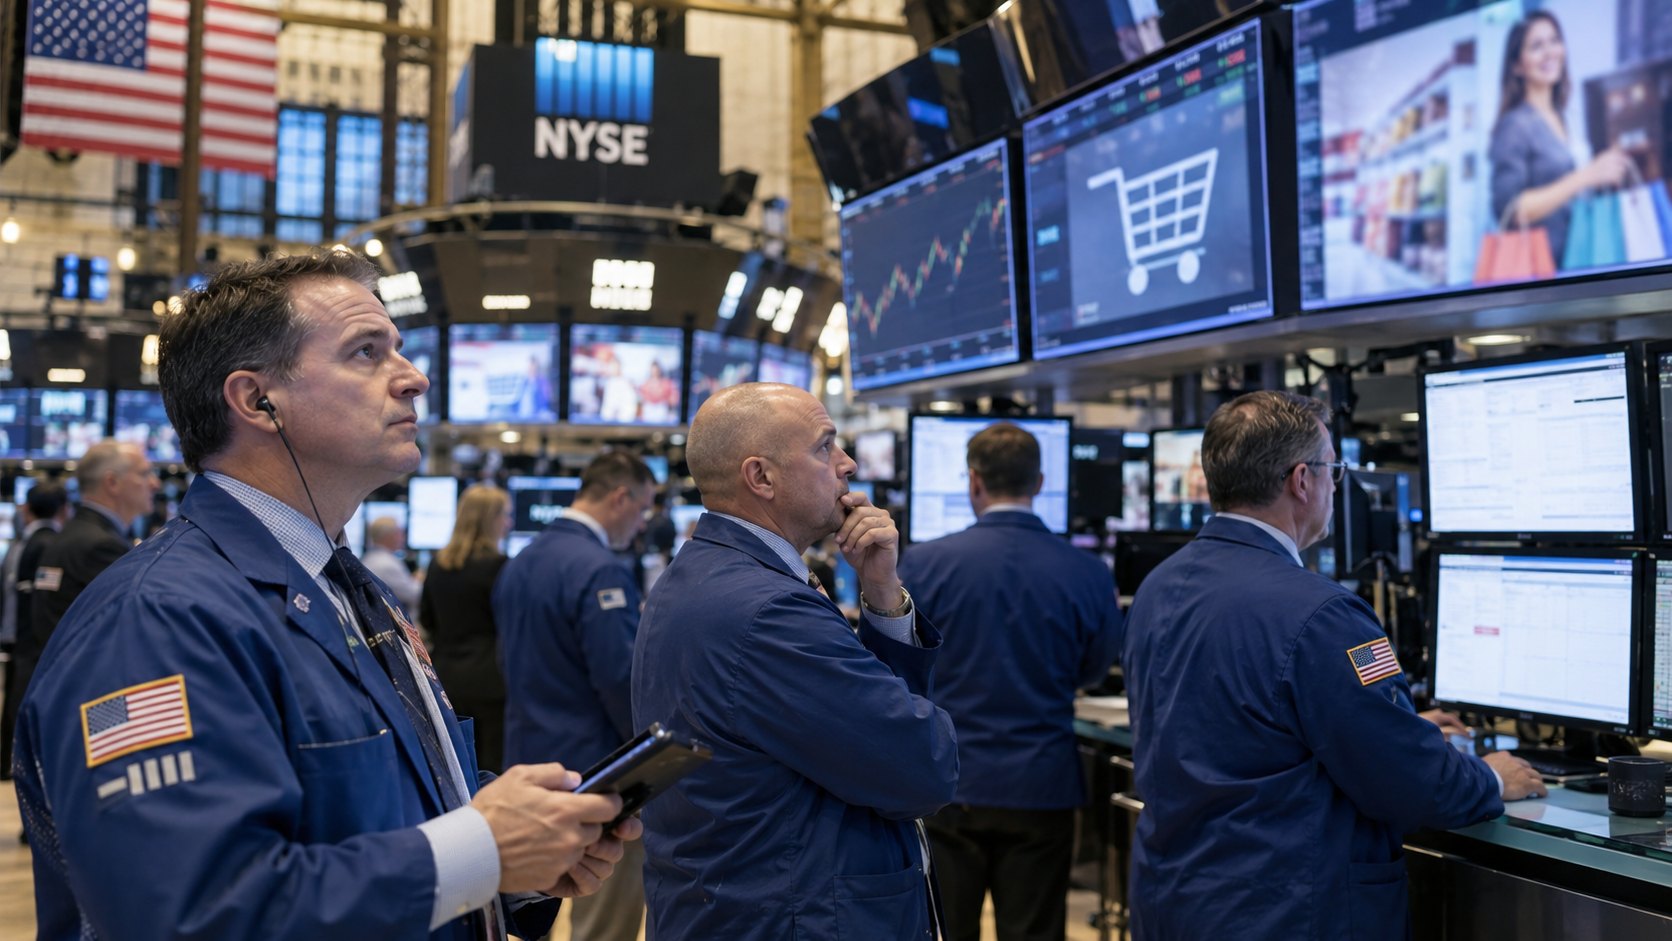
El Dow Jones sumó 556 puntos y el S&P 500 0,3%, mientras el Nasdaq quedó casi plano con nuevas bajas en memorias y en Nvidia; Walmart y Nike lideraron la rotación. En Buenos Aires el S&P Merval subió 0,8%, los ADR bancarios ganaron hasta 4,7% y el riesgo país terminó en 623 puntos, según Ámbito.
Wall Street cerró en alza este jueves 15 de octubre, pero con una rotación marcada fuera de las acciones de inteligencia artificial: el Dow Jones ganó 1,08% (556,21 puntos), a 52.177,69; el S&P 500 subió 0,33%, a 7.744,06, y el Nasdaq Composite apenas avanzó 0,08%, a 26.713,03, según los cierres de CNBC. El Russell 2000 sumó 1,34%. En Buenos Aires, el S&P Merval subió 0,8%, a 2.859.051 puntos, según Rava, y el riesgo país subió a 623 puntos (+12), según la estimación de Ámbito.
Precios mayoristas en alza y salida de la IA
La jornada empezó con el índice de precios al productor de septiembre, que subió 1,3% en el mes y 6,3% en doce meses, las mayores alzas desde 2022, un día después de un IPC por encima de lo esperado. «El PPI de hoy, después del IPC del miércoles, confirma que la inflación está empeorando con la energía cara», dijo David Russell, de TradeStation, citado por CNBC: «Con elecciones o sin elecciones, los precios suben y la Fed podría verse obligada a actuar».
Aun así, la tasa del bono del Tesoro a 10 años bajó 10 puntos básicos, a 5,089%, según CNBC. Según la cobertura de CNBC, la preocupación por el sobregasto de las tecnológicas en IA llevó a los inversores a salir de ese comercio y buscar valor en otros sectores. «Cuando los bonos del Tesoro rinden 5%, lo más alto desde comienzos de los 2000, los inversores van a sopesarlo contra una apuesta enorme a la IA», dijo Alex Shahidi, de MAI Capital Management, al canal. En los commodities, el WTI subió 2,8%, a US$ 97,71 por barril, y el oro 2,2%, a US$ 4.197,50 la onza.
Memorias en baja, consumo en alza
Las fabricantes de almacenamiento extendieron las caídas de la semana: Seagate perdió 3,2% y Western Digital 2,1%, después de que el Kospi surcoreano se desplomara arrastrado por SK Hynix. Según CNBC, en el mercado crece la preocupación por un posible exceso de oferta de chips de memoria ante la competencia china; Elon Musk escribió en X que «China va a fabricar MUCHA RAM en 2028». Nvidia bajó 1,8%, a US$ 217,23, y el ADR de TSMC 1,8%, a US$ 422,25, pese a la ganancia récord que informó este jueves. CNBC también vinculó parte del pesimismo a los ingresos de Anthropic del tercer trimestre, con operadores que dudan de que crezcan lo suficiente para justificar las subas de las fabricantes de chips.
No todo el universo de IA cayó: CoreWeave rebotó 5,9%, a US$ 69,69, después de desplomarse más de 15% el miércoles, y Micron subió 1,9%, a US$ 931,24. El impulso vino de fuera de la tecnología: Nike ganó 5,2%, a US$ 37,14, y Walmart 1,5%, a US$ 117,87.
Buenos Aires: rebote del Merval y bancos arriba
El S&P Merval abrió en 2.838.180 puntos, tocó un mínimo de 2.798.090 —una baja de 1,3% frente a los 2.835.840 del miércoles— y un máximo de 2.864.160 antes de cerrar con una suba de 0,8%, según Rava. El riesgo país, que por la mañana llegó a 640 puntos, su nivel más alto desde el 2 de octubre según Infobae, terminó en 623, desde 611, según Ámbito; los bonos en dólares llegaron a caer 0,7% en promedio en la apertura.
En Nueva York, los ADR de los bancos encabezaron las subas: Supervielle ganó 4,7%, BBVA Argentina 3,4%, Galicia 2,6% y Macro 1,9%, según CNBC. También subieron Globant (+6,4%), IRSA (+2,5%), Loma Negra (+2,1%), Cresud (+2,1%) y Mercado Libre (+1%). En cambio, YPF cayó 2,2%, a US$ 51,11, y Tenaris 1,6%.
En el mercado de cambios, el dólar oficial cerró a $1.530 para la venta en el Banco Nación; el MEP terminó en $1.536, el contado con liquidación en $1.616 y el blue en $1.545, según DolarAPI (16:57). La rueda llegó un día después de que el Tesoro renovara 136% de sus vencimientos en la licitación de pesos.
Qué sigue
El mercado seguirá atento a la Reserva Federal, que define su tasa el 27 y 28 de octubre. En la Argentina, el INDEC publica el 21 de octubre el estimador de actividad (EMAE) de agosto, y ese mismo día Tesla presenta sus resultados del tercer trimestre después del cierre.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.