Delta recortó su pronóstico de ganancias de 2026 por la suba del combustible, que le costará US$ 6.000 millones más este año
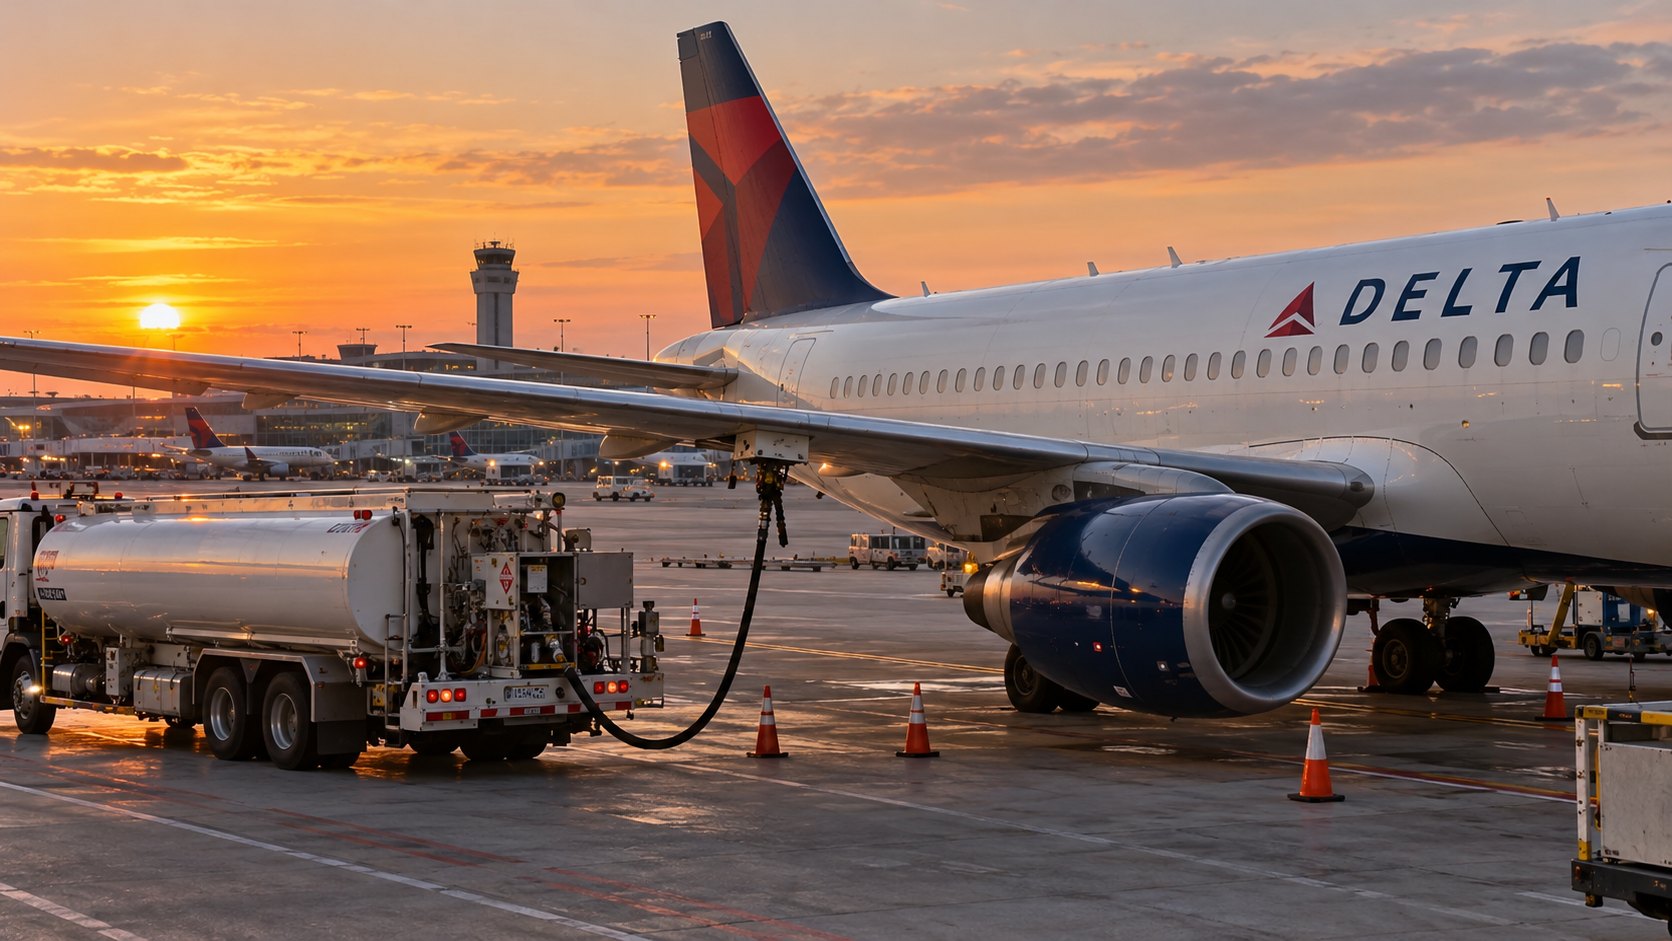
La aerolínea ganó US$ 1,72 por acción ajustado en el tercer trimestre, algo menos de lo esperado, con ingresos récord para el período. Su gasto en combustible subió 62% y ahora proyecta entre US$ 5,10 y 5,60 por acción para todo el año, contra US$ 6,50 a 7,50 en julio.
Delta Air Lines presentó este viernes 9 de octubre, antes de la apertura de Wall Street, sus resultados del tercer trimestre y recortó su pronóstico de ganancias para todo 2026: ahora espera una ganancia ajustada de entre US$ 5,10 y US$ 5,60 por acción, frente al rango de US$ 6,50 a US$ 7,50 que había dado en julio. «Todo es combustible», respondió el director financiero, Erik Snell, cuando Reuters le preguntó por el motivo del recorte.
Entre julio y septiembre, la aerolínea de Atlanta facturó US$ 20.186 millones, 21% más que un año antes y un récord para ese trimestre, según el comunicado de la compañía. Sin los ingresos de su refinería ni otros conceptos que excluye de sus métricas ajustadas, fueron US$ 17.585 millones (+16%). La ganancia ajustada por acción fue de US$ 1,72, apenas por encima de los US$ 1,70 de un año antes pero por debajo de los US$ 1,76 que esperaban los analistas consultados por LSEG, según Reuters. La ganancia por acción contable cayó a US$ 1,15, desde US$ 2,17.
El costo del combustible
El gasto en combustible ajustado llegó a US$ 4.143 millones, 62% más que en el mismo trimestre de 2025, con un precio promedio de US$ 3,61 por galón (+60%). Incluso con ese número, Delta contó un beneficio de 13 centavos por galón de su propia refinería. El margen operativo ajustado bajó a 9,4%, desde 11,1%. Reuters atribuye la suba del combustible de aviación en todo el mundo a la guerra con Irán, que mantiene al Brent por encima de los US$ 100 por barril.
Para el cuarto trimestre, la compañía calcula un precio de alrededor de US$ 4,25 por galón, con un beneficio de unos 40 centavos de la refinería, según la curva de futuros del 2 de octubre. En todo el año espera una ganancia antes de impuestos de unos US$ 4.500 millones, después de absorber US$ 6.000 millones más de gasto en combustible. «En algún momento el combustible va a bajar. Cuándo, no lo sabemos con exactitud», dijo Snell a Reuters.
La demanda, según Delta
«La demanda sigue firme, sostenida por la creciente preferencia de los consumidores por las experiencias y los viajes», afirmó el CEO, Ed Bastian. Los ingresos por pasajes premium sumaron US$ 6.818 millones, 18% más, con 6% más de asientos en esas cabinas; los ingresos vinculados al programa de fidelización crecieron 18% y la remuneración de American Express, 15%. La compañía espera que los pagos de la tarjeta superen los US$ 9.000 millones en el año.
Para el cuarto trimestre, Delta prevé ingresos unos 20% superiores a los de un año antes, un margen operativo de 7% a 9% y una ganancia ajustada de US$ 1,15 a US$ 1,65 por acción. Hará crecer menos de 2% la cantidad de asientos, con menos lugares en la clase económica. En el tercer trimestre, su capacidad hacia América Latina había caído 6%, mientras que la transpacífica subió 8%.
Qué pasó en el mercado
La acción de Delta caía cerca de 2,5% en las primeras operaciones del viernes, según Reuters, en una rueda en la que Wall Street subía. La empresa estima un flujo de caja libre de unos US$ 2.500 millones en el año, prevé cancelar más de US$ 2.000 millones de deuda en 2026 y cerró septiembre con una liquidez de US$ 6.900 millones.
Delta es la primera de las grandes aerolíneas de Estados Unidos en presentar sus números del trimestre, y suele usarse como referencia para el resto del sector. El petróleo sigue condicionado por el bloqueo del estrecho de Ormuz y por la tensión entre Washington y Teherán: Trump dijo que no atacará a Irán antes de las elecciones de medio término.
Fuentes: Delta Air Lines, resultados del trimestre de septiembre de 2026 (9/10), Reuters (vía GV Wire), TheStreet.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.