Cierre global: Nvidia cayó 4,3% en su primer día sin Jensen Huang y la tasa a 10 años de EE.UU. subió a 5,1%; en la Argentina, los bonos subieron y el riesgo país bajó a 822 puntos
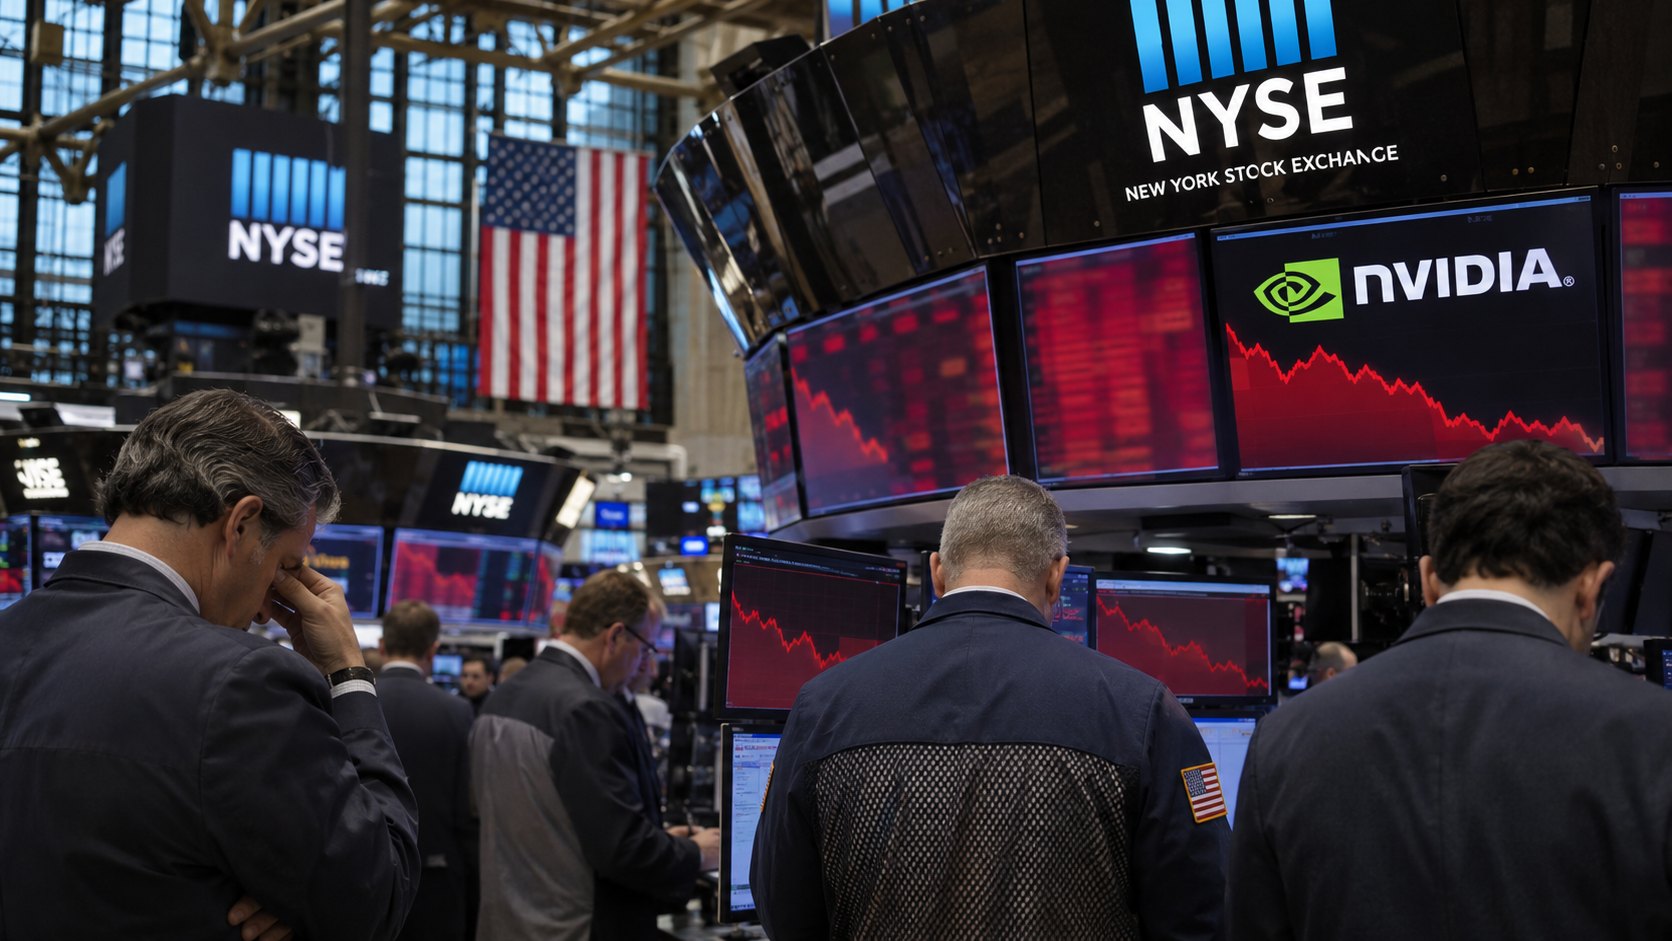
El S&P 500, el Nasdaq y el Dow cedieron menos de 0,4% después de que Trump descartara un acuerdo con Irán, lo que llevó el Brent a US$ 96. AMD y Broadcom ganaron más de 5%. En Buenos Aires, el Merval cayó 0,77% y los ADR de bancos bajaron hasta 3,4%.
Wall Street cerró en baja el jueves 12 de noviembre, en una rueda marcada por la renuncia de Jensen Huang a la conducción de Nvidia y por una nueva suba de las tasas de los bonos del Tesoro. Según los datos de cierre de Yahoo Finance, el S&P 500 cayó 0,35%, a 7.592,40 puntos; el Nasdaq Composite bajó 0,39%, a 25.366,09, y el Dow Jones perdió 0,36% (189 puntos), a 52.297,09. Los tres índices habían recortado pérdidas al mediodía y las volvieron a ampliar por la tarde, a medida que subían los rendimientos.
Nvidia sin Huang. La acción de Nvidia llegó a caer 14% en la apertura, después de que la compañía comunicara la renuncia de su fundador y CEO con efecto inmediato y nombrara a la directora financiera, Colette Kress, como CEO interina. Recortó buena parte de la baja y terminó con una caída de 4,3%, a US$ 166,19. Por la tarde, Reuters informó sobre una tercera relación de Huang con una empleada, según dos fuentes, de acuerdo con Yahoo Finance. El resto del sector se dividió: AMD subió 5,9% y Broadcom 5,5%, mientras que Micron cayó 1,6%, Intel 2,1%, TSMC 1,9% y ASML 2,4%; el índice de semiconductores de Filadelfia (SOX) cedió 0,5%. Entre las empresas de nube para IA, Nebius se desplomó 16,8% y CoreWeave 6,9%. Yahoo Finance señaló además que Nvidia se comprometió a comprar US$ 10.000 millones en la colocación privada vinculada a la salida a bolsa de Anthropic, que la compañía confirmó para el jueves 19.
Tasas e Irán. El rendimiento del bono del Tesoro a 10 años subió 10 puntos básicos, a 5,10%, después de que Donald Trump escribiera en Truth Social que «no necesitamos un acuerdo con Irán» y de que funcionarios de la Reserva Federal se mostraran a favor de más subas de tasas: «Mi sesgo es que se necesitará un mayor endurecimiento», dijo la presidenta de la Fed de San Francisco, Mary Daly, citada por Dow Jones. El presidente de la Fed de Chicago, Austan Goolsbee, habló de «un momento precario» tras la inflación de octubre. El Brent subió 3,7%, a US$ 96,18 por barril, el oro cayó 3% y el índice dólar ganó 0,3%. El índice de volatilidad VIX subió 8,2%, a 18,93. El bitcoin perdió 3,6%, a unos US$ 71.300, y la acción de Strategy cayó 6,5% tras la decisión de MSCI de sacarla de sus índices. Los pedidos iniciales de subsidio por desempleo subieron a 200.000 en la semana.
Después del cierre. Cisco presentó resultados récord del primer trimestre de su ejercicio 2027 —ingresos de US$ 18.500 millones, 24% más que un año antes— y subió su previsión anual; su acción ganaba alrededor de 5% en las operaciones posteriores al cierre. Applied Materials informó ingresos récord de US$ 10.410 millones en su cuarto trimestre fiscal y su acción se movía poco después de la rueda, en la que había caído 3,6%.
La plaza local. En Buenos Aires la deuda tuvo una rueda mejor que las acciones. Según El Cronista, los Globales subieron entre 0,25% y 0,94% y los Bonares hasta 1,53%, y el riesgo país de JP Morgan bajó 30 puntos, a 822 puntos básicos, desde 852. El S&P Merval cayó 0,77%, con bajas de Metrogas (-3,39%), Banco Macro (-2,83%) y Aluar (-2,15%); BYMA (+1,51%) y Central Puerto (+2%) estuvieron entre las pocas subas. En Wall Street, los ADR argentinos terminaron mayormente en baja: IRSA -4,29%, Edenor -4,12%, Banco Macro -3,35%, BBVA Argentina -2,86% y Galicia -2,68%; YPF cedió 0,54% y Pampa 1,16%. La rueda local coincidió con la publicación del IPC de octubre, que fue de 2,2%.
El dólar. El mayorista cerró a $1.545,50, según Ámbito. El MEP terminó en torno a $1.574, el contado con liquidación en $1.668 y el blue en $1.565 para la venta.
Qué sigue. Nvidia presenta sus resultados del tercer trimestre fiscal el martes 17, los primeros sin Huang al frente; Anthropic fija el precio de su salida a bolsa el miércoles 18 y debuta en el Nasdaq el jueves 19. El mercado seguirá atento a las señales de la Fed y a la guerra con Irán.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.