Canadian Natural compra Advantage Energy por C$ 2.530 millones y suma unos 79.000 barriles equivalentes diarios de gas y crudo en el Montney canadiense
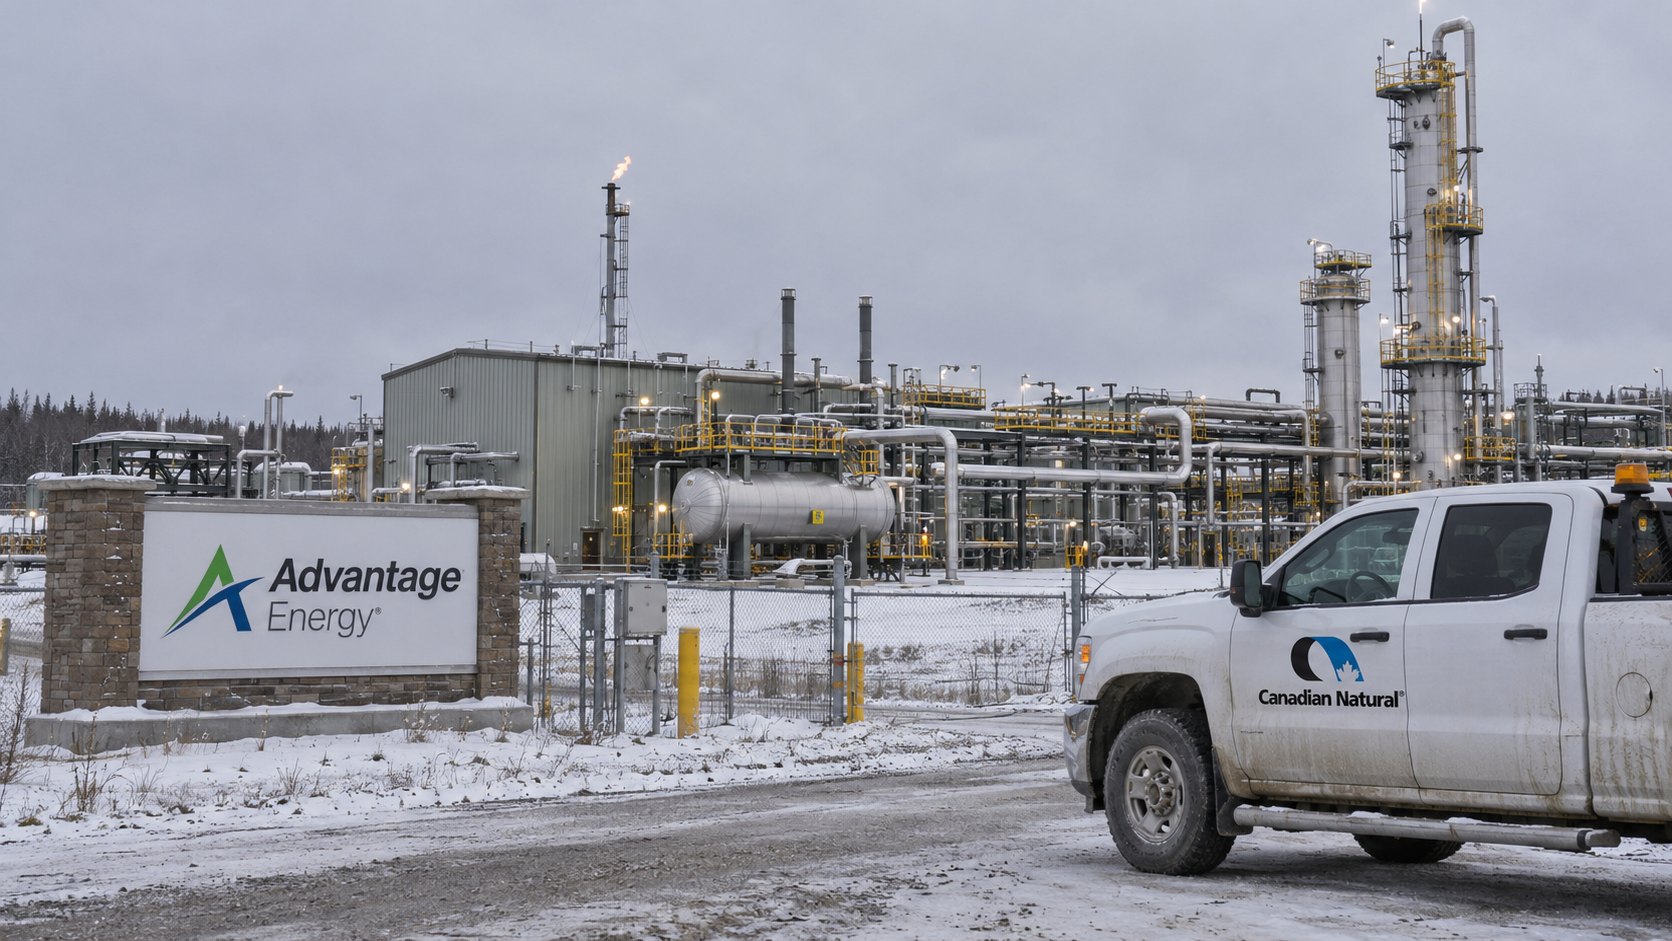
La petrolera pagará C$ 13,55 en efectivo por acción, 25% más que el último cierre en Toronto, y financiará la compra con caja y sus líneas de crédito bancario. El directorio de Advantage aprobó la operación por unanimidad; el cierre está previsto para el primer trimestre de 2027.
Canadian Natural Resources (TSX y NYSE: CNQ), una de las mayores productoras de petróleo y gas de Canadá, anunció este lunes 16 de noviembre a las 6:30 (hora argentina) un acuerdo definitivo para comprar Advantage Energy (TSX: AAV), productora de gas natural y líquidos con sede en Calgary. Pagará C$ 13,55 por acción en efectivo: unos C$ 2.255 millones por el capital y un valor total de unos C$ 2.530 millones si se suman la deuda neta y las obligaciones convertibles de Advantage, según el comunicado de Canadian Natural. Todas las cifras están en dólares canadienses.
El precio. De acuerdo con el comunicado de Advantage, el precio implica una prima de 25% sobre el cierre de su acción en la Bolsa de Toronto del viernes 13 de noviembre y también sobre el promedio ponderado por volumen de los últimos 30 días, y supera el precio más alto al que cotizó la acción en los últimos 18 años. Canadian Natural calcula que paga unos C$ 32.000 por barril equivalente diario de producción. La compra se financiará con caja propia y las líneas de crédito bancario existentes, y la empresa dijo que mantendrá su objetivo de destinar el 100% del flujo de caja libre a recomprar acciones, sujeto a las condiciones del mercado.
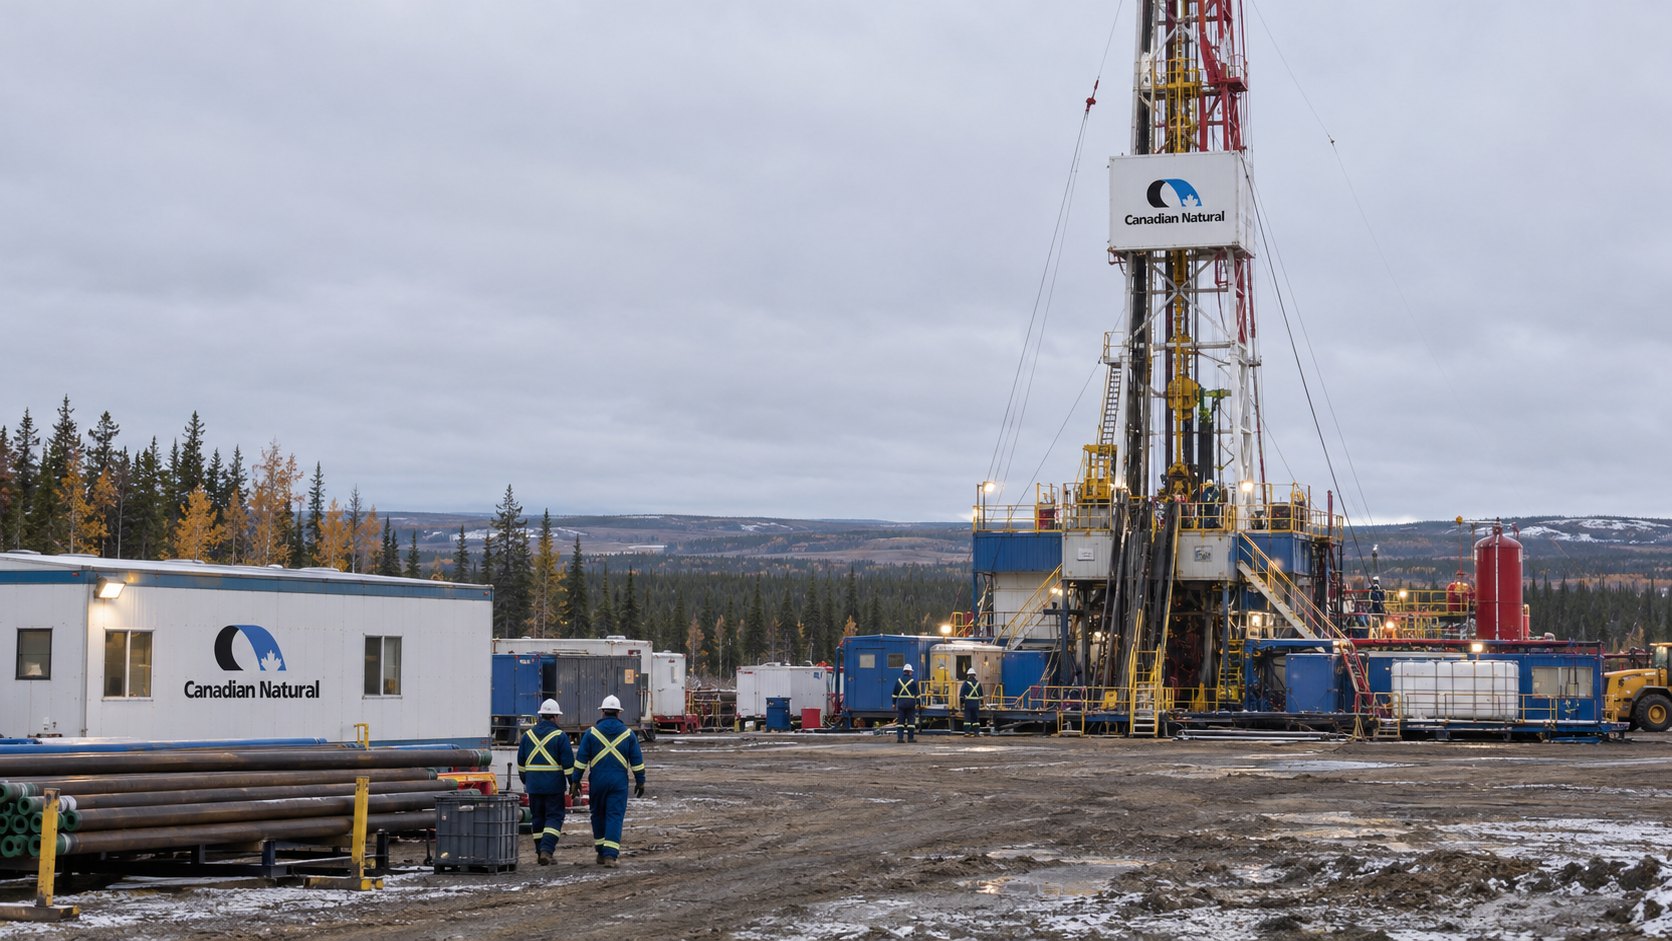
Qué compra. Según Canadian Natural, la operación suma una producción de unos 79.000 barriles equivalentes diarios en las formaciones Montney y Charlie Lake, y un inventario de desarrollo de crudo liviano y gas rico en líquidos vecino a sus operaciones de Grande Prairie, en Alberta. Advantage, por su parte, informó una producción promedio de unos 87.000 barriles equivalentes diarios en el tercer trimestre de 2026; los comunicados no explican la diferencia entre ambas cifras. La compañía cuenta con más de 2.200 locaciones de perforación futuras en Alberta y Columbia Británica —309 probadas, 80 probables y 1.811 sin reservas asignadas— y con plantas de procesamiento propias: Glacier, de 425 millones de pies cúbicos diarios, y Progress, de 75 millones, recién habilitada.
Qué dicen las empresas. «Advantage Energy es un excelente encaje estratégico para Canadian Natural», dijo su presidente, Scott Stauth, quien calificó la compra de acretiva y dijo que suma escala en una zona donde la empresa ya tiene posiciones importantes. John Festival, presidente del directorio y CEO interino de Advantage, explicó que, tras una revisión de alternativas estratégicas, el directorio concluyó que la venta es «el mejor camino para cristalizar el valor» creado por la empresa.
Qué sigue. La operación se hará mediante un plan de arreglo bajo la ley de sociedades de Alberta y necesita la aprobación de los accionistas de Advantage en una asamblea especial prevista para enero de 2027, además del aval de la autoridad de competencia de Canadá y de la Corte del King's Bench de Alberta. Todos los directores y ejecutivos de Advantage firmaron acuerdos para votar a favor, y los asesores financieros Peters & Co. y Scotiabank dieron opiniones de que el precio es justo para los accionistas. Advantage enviará la circular informativa en diciembre; Canadian Natural también se hará cargo de las obligaciones convertibles al 5% con vencimiento en 2029, por C$ 143,75 millones. Las dos compañías prevén cerrar la compra en el primer trimestre de 2027.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.