Adecoagro marcó un EBITDA récord de US$471,8 millones en nueve meses gracias a la urea de Profertil, pero su ganancia ajustada cayó 57% por la deuda de la compra
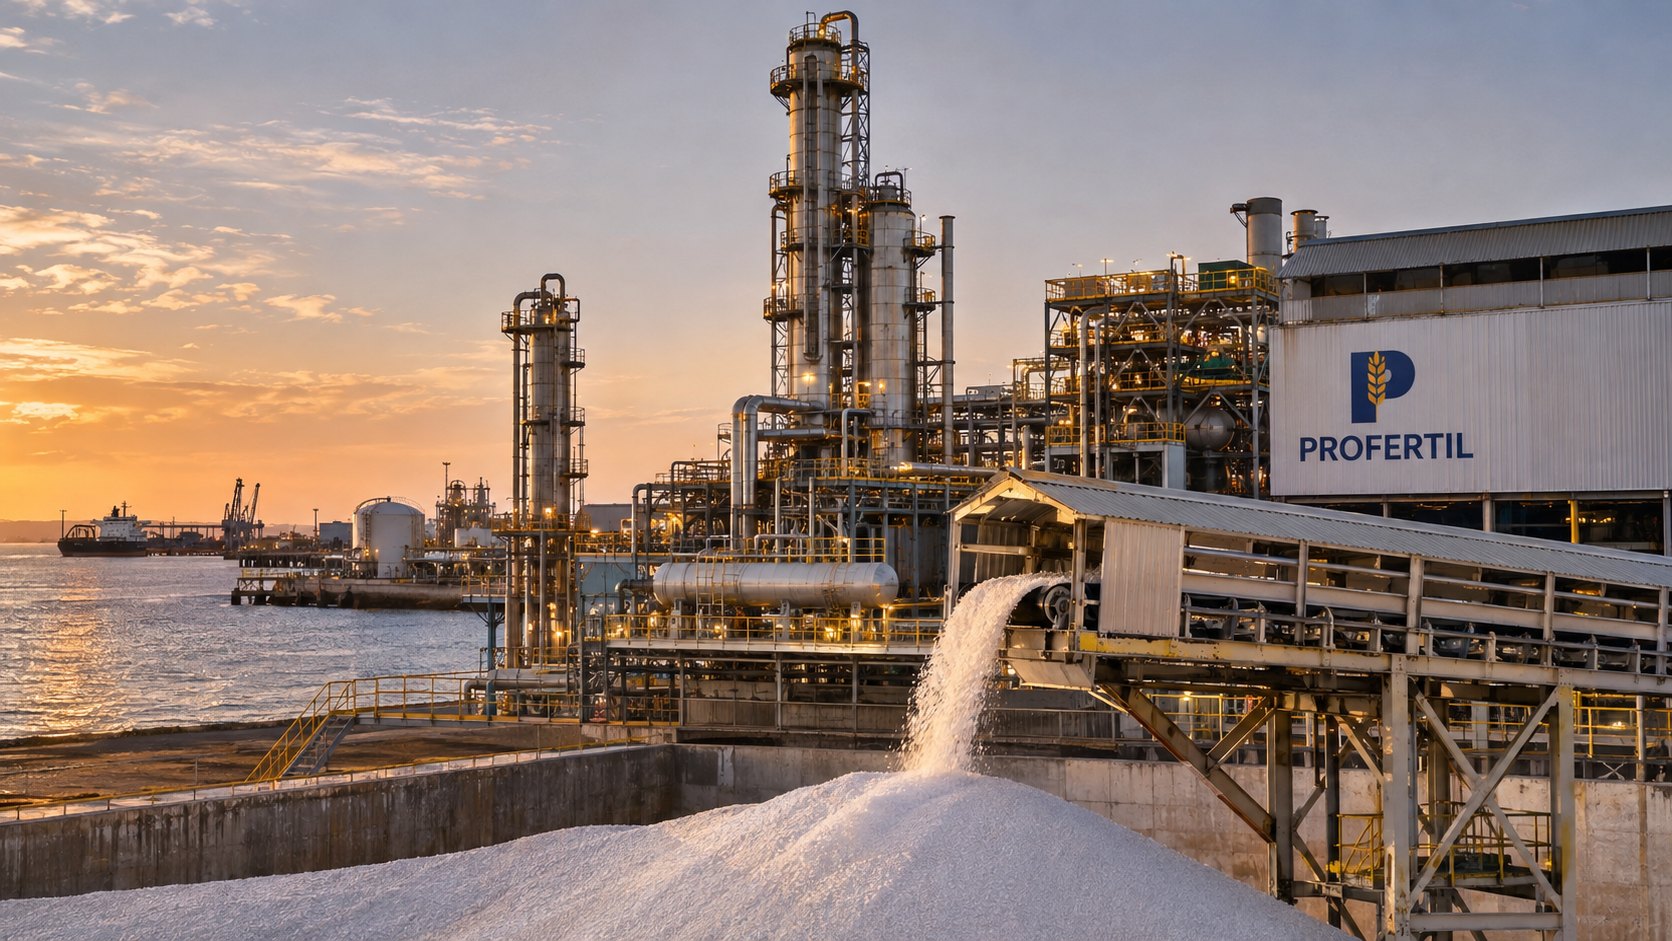
La compañía controlada por Tether presentó sus resultados del tercer trimestre de 2026: los fertilizantes de Bahía Blanca ya explican el 60% de su EBITDA, el azúcar y el etanol de Brasil retroceden y el negocio agrícola y lácteo, con base en la Argentina, apenas aporta el 4%.
Adecoagro informó un EBITDA ajustado récord de US$471,8 millones para los primeros nueve meses de 2026, el más alto de su historia para ese período y un 24,8% por encima del mismo lapso de 2025 en base pro forma, es decir, como si la compra de Profertil se hubiera hecho el 1 de enero de 2025. La compañía, que cotiza en Nueva York y está controlada por Tether, presentó el miércoles 11 de noviembre sus resultados del tercer trimestre ante la SEC y los explicó el jueves 12 en una conferencia con analistas. En julio-septiembre, el EBITDA ajustado fue de US$213,4 millones, 1,5% menos que un año antes.
La urea, el motor. El negocio que compró a fines de 2025, el 90% de Profertil, la planta de urea y amoníaco de Bahía Blanca, aportó US$283,1 millones de EBITDA en nueve meses, un 64,9% más que en 2025 en base pro forma: el 60% del total del grupo. En el trimestre vendió 470.000 toneladas de urea (+30,8%), con la demanda adelantada por la siembra gruesa sudamericana, a un precio promedio de US$511 por tonelada. En el acumulado, el precio promedio fue de US$561 (+16,9%), después del salto de la primera mitad del año por la escalada en Medio Oriente, región que según la empresa concentra cerca del 30% del comercio mundial de urea. La planta produjo 960.000 toneladas de urea en nueve meses (+11,4%), con récords mensuales de urea en agosto y de amoníaco en agosto y septiembre; la compañía informó otro récord mensual de ambos productos en octubre.
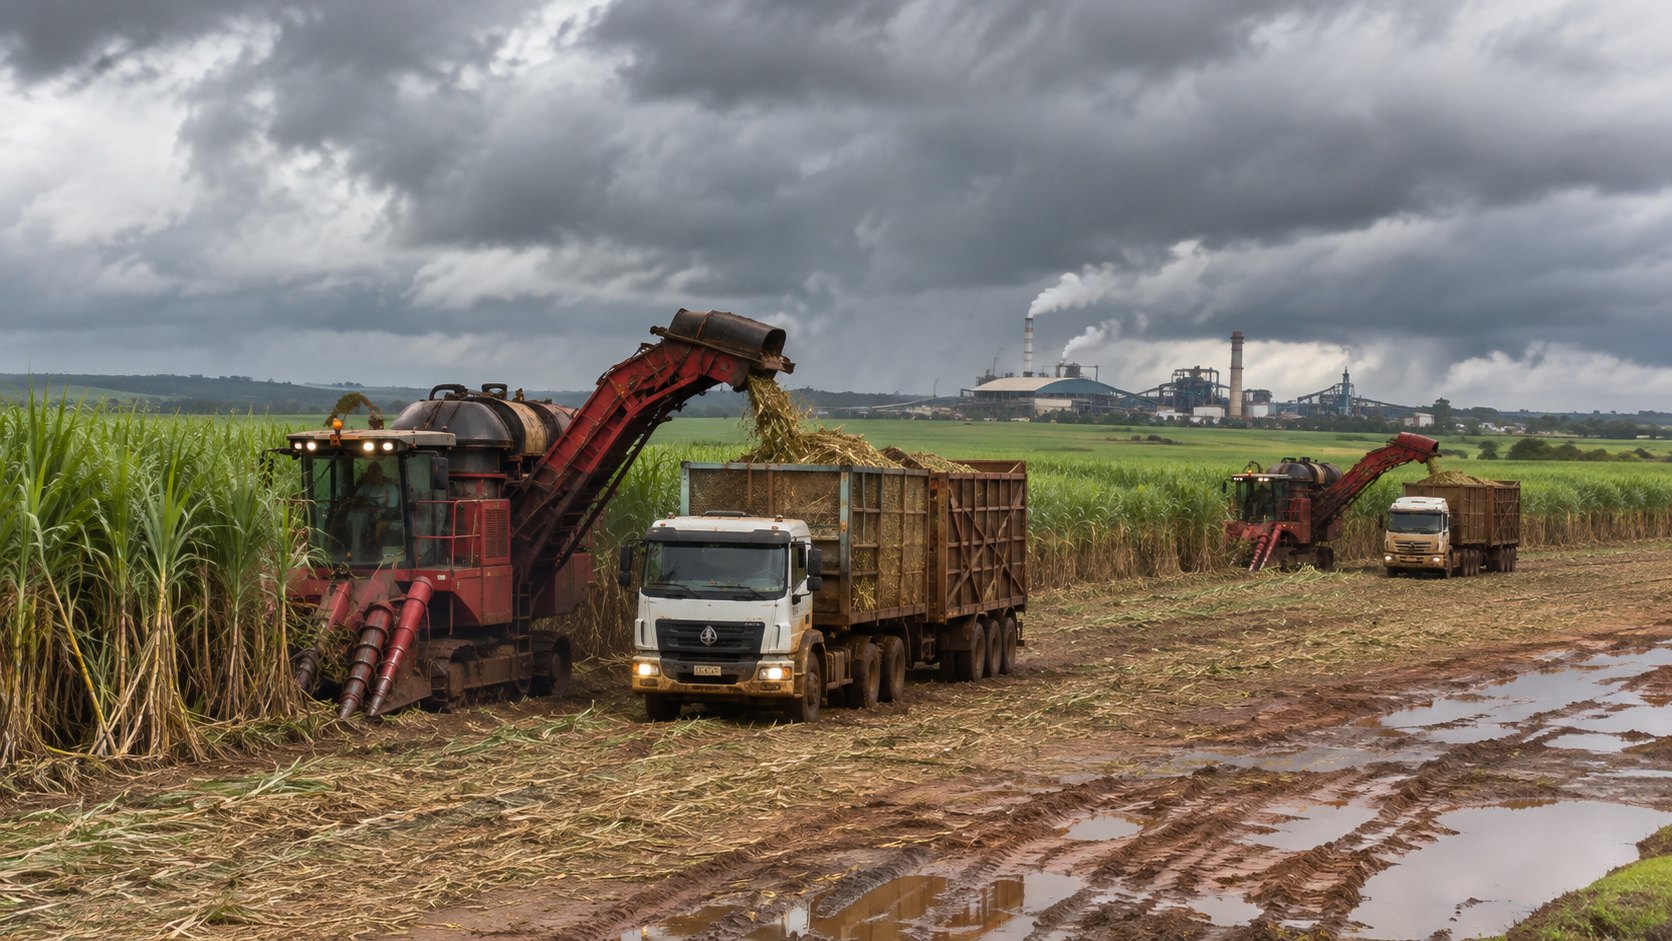
Azúcar y etanol en Brasil, en baja. El segmento de Mato Grosso do Sul ganó US$101,1 millones de EBITDA en el trimestre (−16%) y US$195 millones en nueve meses (−10,7%), por menores precios y volúmenes de azúcar y por pérdidas en la valuación de la caña en pie. Las lluvias de septiembre, 141% por encima del promedio de diez años en la zona de Angélica e Ivinhema, recortaron 5,1% la molienda del trimestre, aunque en el año suma 10,4 millones de toneladas (+5,9%). El 1 de septiembre la empresa cerró la compra del ingenio Caarapó a Raízen por R$705 millones (unos US$136 millones) y prevé que en 2027 sus tres ingenios de la zona muelan alrededor de 17 millones de toneladas de caña.
El negocio agrícola argentino, el eslabón flojo. El segmento de alimentos y agricultura (arroz, maní, granos, tambos y lácteos, con marcas de consumo en el mercado interno) facturó US$569 millones en nueve meses, el 37% de las ventas del grupo, pero aportó apenas US$18,9 millones de EBITDA, alrededor del 4% del total y en línea con 2025. El tercer trimestre mejoró, con US$12,6 millones contra US$1,5 millones un año antes, por la leche larga vida, con precios más altos en el mercado local, y por la recuperación de las ventas de arroz. Para la campaña 2026/27 la empresa planea sembrar 245.400 hectáreas (+2,9%), con más arroz y maní y algo menos de soja y maíz; al cierre del informe llevaba sembrado el 57,4% y espera rindes en línea con el promedio histórico o algo superiores por las lluvias asociadas a El Niño.
Por qué cayó la ganancia. La ganancia neta ajustada bajó a US$37,9 millones en el trimestre (−47,7%) y a US$32,6 millones en nueve meses (−56,6%) frente a 2025 en base pro forma. La empresa lo atribuyó a los mayores intereses de la deuda tomada para financiar la compra de Profertil y a un impuesto a las ganancias más alto. La deuda neta llegó a US$1.808 millones, 3,2 veces el EBITDA de los últimos doce meses en base pro forma; Adecoagro apunta a bajarla a unas 2,5 veces a fin de año con la cobranza estacional del cuarto trimestre. El 28 de octubre rescató completas sus obligaciones negociables al 6% con vencimiento en 2027, por US$234,9 millones.
Por qué importa. Los números muestran que el corazón del negocio de Adecoagro ya no está en los campos sino en la industria: la urea de Bahía Blanca, cuyo precio y demanda siguen el pulso de la siembra en la Argentina y Brasil, compensa los márgenes finos de la agricultura local. Según una tasación independiente de Cushman & Wakefield al 30 de septiembre, la compañía tiene 228.171 hectáreas de campos valuadas en US$771,1 millones.
Qué sigue. El 19 de noviembre pagará la segunda cuota de su dividendo anual, US$17,5 millones (unos US$0,121 por acción), para completar US$35 millones en 2026. Para fertilizantes espera un EBITDA anual superior al de años anteriores; en Brasil proyecta una molienda récord en 2026 y tiene cubierto el 100% de su azúcar de este año a 16,5 centavos de dólar por libra y el 41% del de 2027 a 18,3 centavos.
Comentarios
Participá con respeto. Los comentarios se publican al enviarlos.